مقایسه بازدهی (درصد) دارایی بازدهی سال ۱۴۰۴ بازدهی ۶ ماهه اول ۱۴۰۵ شاخص کل بورس ~۳۷٪ ~۱۱۹٪ طلای ۱۸ عیار (داخلی) ~۱۲۰٪ - ۱۳۴٪ کمتر از بورس (میانگین صندوقهای طلا ~۱۶۶٪) سکه طلا (طرح جدید) ~۹۶٪ - ۹۷٪ - تحلیل عملکرد سال ۱۴۰۴ (سلطه طلا)
در سال ۱۴۰۴، بازار طلا با فاصله بسیار زیادی از بورس پیشی گرفت. بازدهی طلای ۱۸ عیار حدود ۱۲۰ تا ۱۳۴ درصد بود، در حالی که شاخص کل بورس تنها حدود ۳۷ درصد رشد کرد . این تفاوت فاحش نشان میدهد که سرمایهگذاران در آن سال، به دلیل شرایط اقتصادی و ریسکهای سیستماتیک (مانند تنشهای سیاسی و جنگ)، به سمت داراییهای امن مانند طلا حرکت کردند . در واقع، بازدهی بورس حتی از نرخ تورم نیز کمتر بود و نتوانست قدرت خرید سرمایهگذاران را حفظ کند . تحلیل عملکرد نیمه اول ۱۴۰۵ (بازگشت بورس)
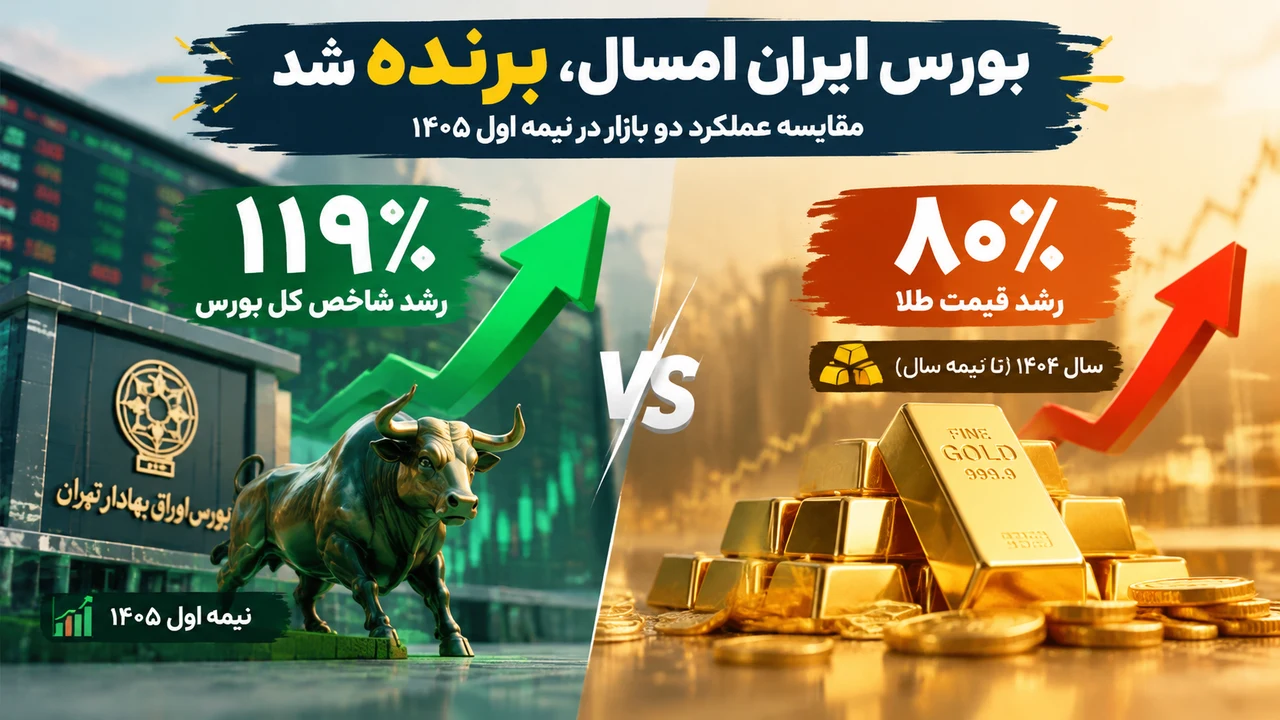
شرایط در سال ۱۴۰۵ به کلی تغییر کرد. در ششماهه نخست این سال، شاخص کل بورس با بازدهی خیرهکننده ۱۱۹ درصد، از رشد قیمت دلار (که حدود ۱۲۳ درصد در یک سال بود) نیز پیشی گرفت . در همین بازه، اگرچه طلا نیز رشد خوبی داشت، اما صندوقهای سرمایهگذاری طلا با میانگین بازدهی حدود ۱۶۶ درصد در یک سال، عملکرد بهتری نسبت به طلای فیزیکی داشتند، اما شاخص بورس در بازه ششماهه از میانگین بازدهی صندوقهای طلا در همان بازه پیشی گرفت . چرا این روند تغییر کرد؟ (نمودار مفهومی) اگر بخواهیم روند کلی این دو بازار را به صورت یک نمودار مفهومی ترسیم کنیم، به شکل زیر خواهد بود: مقایسه بازدهی (درصد) دارایی بازدهی سال ۱۴۰۴ بازدهی ۶ ماهه اول ۱۴۰۵ شاخص کل بورس ~۳۷٪ ~۱۱۹٪ طلای ۱۸ عیار (داخلی) ~۱۲۰٪ - ۱۳۴٪ کمتر از بورس (میانگین صندوقهای طلا ~۱۶۶٪) سکه طلا (طرح جدید) ~۹۶٪ - ۹۷٪ - تحلیل عملکرد سال ۱۴۰۴ (سلطه طلا)
در سال ۱۴۰۴، بازار طلا با فاصله بسیار زیادی از بورس پیشی گرفت. بازدهی طلای ۱۸ عیار حدود ۱۲۰ تا ۱۳۴ درصد بود، در حالی که شاخص کل بورس تنها حدود ۳۷ درصد رشد کرد . این تفاوت فاحش نشان میدهد که سرمایهگذاران در آن سال، به دلیل شرایط اقتصادی و ریسکهای سیستماتیک (مانند تنشهای سیاسی و جنگ)، به سمت داراییهای امن مانند طلا حرکت کردند . در واقع، بازدهی بورس حتی از نرخ تورم نیز کمتر بود و نتوانست قدرت خرید سرمایهگذاران را حفظ کند . تحلیل عملکرد نیمه اول ۱۴۰۵ (بازگشت بورس)
شرایط در سال ۱۴۰۵ به کلی تغییر کرد. در ششماهه نخست این سال، شاخص کل بورس با بازدهی خیرهکننده ۱۱۹ درصد، از رشد قیمت دلار (که حدود ۱۲۳ درصد در یک سال بود) نیز پیشی گرفت . در همین بازه، اگرچه طلا نیز رشد خوبی داشت، اما صندوقهای سرمایهگذاری طلا با میانگین بازدهی حدود ۱۶۶ درصد در یک سال، عملکرد بهتری نسبت به طلای فیزیکی داشتند، اما شاخص بورس در بازه ششماهه از میانگین بازدهی صندوقهای طلا در همان بازه پیشی گرفت . چرا این روند تغییر کرد؟
دلایل این چرخش عملکرد:
سال ۱۴۰۴ (طلا): افزایش بیسابقه اونس جهانی طلا (حدود ۵۰٪) و جهش نرخ ارز در داخل، محرک اصلی رشد قیمت طلا بود. در مقابل، بورس با ریسکهای سیاسی و جنگ مواجه بود که باعث ریزش و بیاعتمادی سرمایهگذاران شد .
نیمه اول ۱۴۰۵ (بورس): به نظر میرسد تکنرخی شدن ارز و کاهش نسبی ریسکهای سیاسی، باعث شد تا سود شرکتهای بورسی واقعیتر شود و پتانسیل رشد بالای بازار سهام آزاد گردد. کارشناسان در آن زمان معتقد بودند که بورس به دلیل ارزندگی و پتانسیل بنیادی، بیشترین بازدهی را به دست خواهد آورد .
💎 جمعبندی
مقایسه این دو بازه نشان میدهد که در بازار ایران، هیچکدام از این دو دارایی به طور دائمی برنده نیستند. طلا در شرایط ریسک بالا و تورم افسارگسیخته عملکرد بهتری دارد (سال ۱۴۰۴)، اما بورس در شرایط ثبات نسبی و بهبود انتظارات میتواند جهشهای بسیار بزرگتری را تجربه کند (نیمه اول ۱۴۰۵).